Mobile banking é o uso dos serviços do banco pelo celular, por meio do aplicativo da instituição. Pelo app, dá para fazer Pix, pagar contas, investir, contratar crédito e acompanhar a conta, sem ir à agência nem ligar o computador.
Hoje ele é o principal canal bancário do país: segundo a Pesquisa Febraban de Tecnologia Bancária 2026, 78% das transações bancárias de 2025 foram feitas pelo celular. A seguir, você vê como funciona, o que muda em relação ao internet banking, quais proteções o Banco Central já impõe aos bancos e como usar o aplicativo com segurança.
Resumo do conteúdo
- Mobile banking é o banco no aplicativo do celular; internet banking é o banco pelo navegador do computador.
- Em 2025, foram 187,5 bilhões de transações pelo celular, de 240,8 bilhões no total.
- Entre 20h e 6h, o limite padrão de transferências entre pessoas é de R$ 1.000, e o aumento do limite leva pelo menos 24 horas.
- Em um celular nunca usado para Pix, o limite cai para R$ 200 por transação e R$ 1.000 por dia.
- Antes de abrir conta em um banco digital, confira se ele é autorizado pelo Banco Central.
O que significa mobile banking e como ele funciona
A expressão vem do inglês e quer dizer, literalmente, “banco móvel”. Na prática, é o aplicativo que o banco oferece para celular e tablet.
O funcionamento é simples. Você instala o app pela loja oficial do celular, faz o cadastro com os dados da conta e cria uma forma de entrar: senha, biometria (digital ou rosto) ou as duas. A partir daí, cada operação é confirmada no próprio aparelho, que passa a funcionar como uma espécie de chave da conta.
É por isso que o celular ficou tão importante na segurança bancária. Muitos bancos vinculam a conta a um aparelho específico, e entrar por um celular novo costuma exigir uma validação extra.
Mobile banking e internet banking: qual a diferença
As duas formas dão acesso à conta pela internet. A diferença está no aparelho e no jeito de entrar.
| Mobile banking | Internet banking | |
|---|---|---|
| Onde funciona | Aplicativo no celular ou tablet | Site do banco, no navegador do computador |
| Como você entra | Senha, biometria e o próprio aparelho cadastrado | Usuário e senha, em geral com uma confirmação no celular |
| Para que é mais usado | Pix, pagamentos e consultas rápidas no dia a dia | Operações com muitos dados, como planilhas de pagamento de empresas |
| Uso em 2025 | 187,5 bilhões de transações (78% do total) | Uma parcela bem menor |
Em muitos bancos, o internet banking passou a depender do app: para entrar pelo computador, você aprova o acesso no celular.
O que dá para fazer pelo aplicativo do banco
O app concentra quase tudo o que antes exigia a agência. Os serviços mais comuns são:
- Pix por chave, QR Code ou “copia e cola”;
- Pix Automático, lançado em junho de 2025 para contas recorrentes, como academia e assinaturas, com uma única autorização;
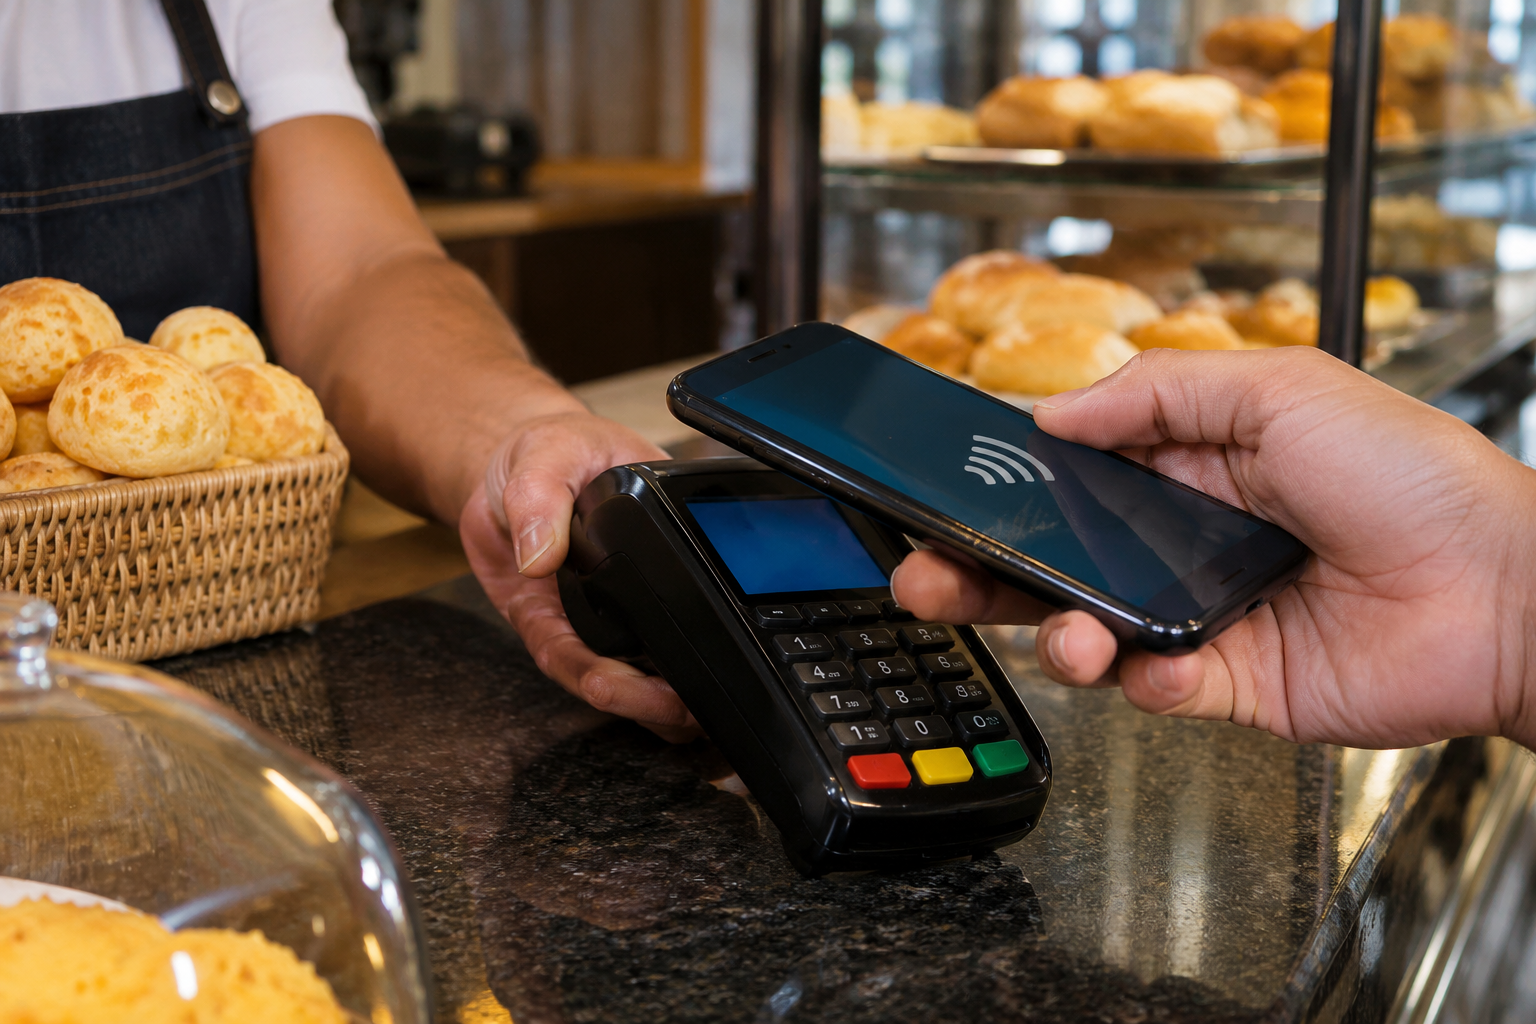
- Pix por aproximação, em uso desde 2025: você encosta o celular na maquininha e confirma com biometria ou senha (veja como funciona e como ativar);
- pagamento de boletos pela leitura do código de barras;
- cartão virtual para compras on-line;
- investimentos, como CDB e Tesouro Direto;
- empréstimos e consulta de limites;
- compartilhamento de dados com outros bancos pelo Open Finance, sempre com o seu consentimento, o que pode ajudar a conseguir crédito em melhores condições.
A abertura da própria conta também foi para o celular. Segundo a Febraban, 54% das contas correntes abertas em 2025 foram abertas pelos canais digitais.
Do SMS ao Pix: como o celular virou a agência
Em meados dos anos 2000, o banco pelo celular ainda era promessa. Os primeiros serviços funcionavam por mensagem de texto ou por versões simplificadas de sites, e o debate no setor era quando, e se, o cliente confiaria no aparelho para movimentar dinheiro.
A virada veio com os smartphones e os aplicativos, e se acelerou com o Pix, lançado pelo Banco Central em novembro de 2020. Em 2025, o Pix chegou a quase 80 bilhões de transações no ano, segundo o Banco Central.
Os números da Febraban mostram o tamanho da mudança: as transações pelo celular saltaram de 69,6 bilhões em 2021 para 187,5 bilhões em 2025. Hoje, quase oito em cada dez operações bancárias passam pelo aplicativo.
As proteções do Banco Central que já valem no seu aplicativo
Com o celular no centro das operações, o Banco Central passou a exigir dos bancos algumas travas de segurança. Elas valem para todos, e é bom conhecê-las:
- Limite noturno: entre 20h e 6h, o valor total das transferências entre pessoas físicas fica limitado a R$ 1.000 por conta, para Pix, TED, transferências internas e boletos (Resolução BCB nº 142/2021). Você pode pedir um limite diferente para esse horário.
- Aumento de limite com espera: um pedido de aumento feito pelo app só vale depois de pelo menos 24 horas. Se um golpista conseguir acesso à conta, não consegue subir o limite na hora.
- Celular novo, limite menor: desde novembro de 2024, um aparelho que nunca fez Pix na sua conta fica limitado a R$ 200 por transação e R$ 1.000 por dia.
- Contas suspeitas bloqueadas: desde outubro de 2025, o banco deve recusar transferências para contas com suspeita fundada de fraude e avisar o titular dessas contas.
Essas regras não impedem todos os golpes, porque muitos dependem de convencer a própria vítima a fazer a transferência. Mas reduzem bastante o prejuízo quando o celular é roubado ou invadido.
Como usar o mobile banking com segurança
Boa parte da proteção depende de hábitos simples:
- Baixe o aplicativo só da loja oficial do celular e confira o nome do banco como desenvolvedor.
- Use bloqueio de tela com senha ou biometria, além da senha do app.
- Ajuste os limites ao seu uso real, principalmente o noturno.
- Desconfie de qualquer pedido para instalar outro aplicativo, informar código recebido por SMS ou “testar” uma transferência. O banco não pede nada disso.
- Mantenha o sistema do celular e o app atualizados.
Se o celular for roubado ou perdido, a ordem importa, porque cada minuto conta:
- Ligue para o banco de outro aparelho, pelo número do verso do cartão ou do site oficial, e peça o bloqueio do acesso pelo app.
- Bloqueie o chip com a operadora, para que ninguém receba os códigos enviados por SMS.
- Use o Celular Seguro, programa do governo federal (celularseguro.mj.gov.br) que permite avisar bancos e operadoras participantes de uma só vez.
- Registre o boletim de ocorrência, que muitas delegacias aceitam pela internet, e guarde o número para contestar transações.
- Troque as senhas do e-mail e das contas ligadas ao celular assim que tiver acesso a outro aparelho.
Os golpes mudam rápido e quase sempre usam o Pix. Na matéria sobre golpes do Pix, você vê os mais comuns e o passo a passo do que fazer se cair em um.
Como saber se um banco digital é seguro
Antes de abrir conta em um banco digital, vale uma checagem de poucos minutos:
- Confira se a instituição é autorizada pelo Banco Central. O site do BC tem uma consulta pública de instituições autorizadas.
- Veja o histórico de reclamações no ranking do Banco Central e no consumidor.gov.br.
- Leia como a instituição protege a conta: biometria, aviso de acesso em novo aparelho e bloqueio rápido pelo app.
- Desconfie de promessas fora do padrão, como rendimento muito acima do mercado ou crédito sem nenhuma análise.
Não existe banco imune a golpe. O que diferencia uma instituição segura é ter autorização, bons mecanismos de proteção e atendimento que responde rápido quando algo dá errado.
Perguntas frequentes
Estas são as dúvidas mais comuns de quem começa a usar o banco pelo celular.
Mobile banking funciona sem internet?
Não. O aplicativo precisa de conexão, por Wi-Fi ou dados móveis. Alguns bancos permitem gerar códigos de segurança sem internet, mas as transações só são concluídas quando o celular está conectado.
Posso usar o aplicativo do banco em mais de um celular?
Depende do banco. Muitos permitem só um aparelho principal por vez e exigem uma validação extra para cadastrar outro. Lembre-se de que, em um celular novo, o Pix começa com limite reduzido.
Como acessar o internet banking pelo celular?
O caminho indicado é instalar o aplicativo oficial do banco, que reúne as mesmas funções do internet banking e outras que só existem no celular, como o Pix por aproximação. Acessar o site do banco pelo navegador do celular costuma ter menos recursos e mais risco: um link recebido por mensagem pode levar a uma página falsa, idêntica à verdadeira. Se precisar usar o navegador, digite o endereço do banco você mesmo.
Mobile banking tem tarifa?
Usar o aplicativo, em geral, não é cobrado à parte. O que pode ter custo são os serviços do pacote da conta, como saques acima de um número de vezes por mês ou TED, e isso varia de banco para banco. O Pix é gratuito para pessoas físicas na maioria das situações. Para saber o que é cobrado na sua conta, consulte a tabela de tarifas da instituição, que fica disponível no próprio app ou no site.
Conclusão
O mobile banking transformou o celular na principal agência do país, com Pix, pagamentos, investimentos e crédito a poucos toques. Junto com essa praticidade vieram regras de segurança do Banco Central, como o limite noturno e a trava para celulares novos.
Para aproveitar sem susto, use apps oficiais, ajuste os limites e desconfie de qualquer contato que peça pressa ou código. Continue acompanhando as matérias da categoria Tecnologia para entender as mudanças que chegam ao seu celular.
Conteúdo informativo. Para decisões sobre a sua conta, consulte a sua instituição financeira.